

費用が不安でも安心!ZEHリフォームに使えるローンと補助金の徹底ガイド(前半)
ZEHリフォームに関心はあるものの、「工事費が高くてローンを組むのが不安…」と感じていませんか?
断熱改修や太陽光発電、蓄電池の導入は、光熱費削減や快適性アップにつながる一方で、数百万円単位の費用がかかることもあります。
「本当に返済していけるのか」
「金利や返済額はどのくらいになるのか」
「補助金や減税を使えばどれだけ負担が減るのか」
こうした疑問や不安を抱える方は少なくありません。
そこで本記事では、ZEHリフォームに使えるローンの種類や金利・返済の目安、費用相場、補助金制度や住宅ローン減税との関係をわかりやすく解説します。
さらに、ローンを利用するときの注意点も紹介しますので、無理のない資金計画を立てたい方はぜひ参考にしてください。
※本記事ではあくまでも一般的な特徴等をご紹介しております。実際に借りられるかどうか、いくら借りられるかを確約するものではございません。 詳細な条件・融資額については、リフォーム業者にご相談のもと、金融機関へご確認いただきますようお願いいたします。 |
>>ZEHリフォームの費用感や補助金、注意点は“ZEHリフォームのローン利用まとめ後半”をご覧ください。
ZEHリフォームに使えるローンの種類
ZEHリフォームでは、さまざまなローンを利用できます。
工事内容や借入額、返済期間によって適した商品が異なるため、それぞれの特徴を把握しておくことが大切です。
| ローンの種類 | 特徴 | 金利目安 | 適したケース | 注意点 |
| リフォームローン | 銀行や信販会社が提供。無担保型と有担保型がある。 | 年1〜3%台(金融機関・条件による) | 少額のリフォーム、短期間で資金が必要な場合 | 金利が高めで、借入額が大きいと返済負担が増える |
| 住宅ローンの追加融資 | 追加融資ではなく、借り換えや一本化として扱われるケースが一般的 | 年1〜2%程度 | 大規模な断熱改修、太陽光+蓄電池など高額工事 | 残高や返済履歴によって審査が厳しくなる(そもそも受け付けてもらえない場合も多い) |
| フラット35リノベ | 中古住宅購入+リフォームで利用可能。ZEH改修も対象。 | 固定金利(年1〜2%台) | 中古住宅を購入してZEH改修も行う場合 | 既存住宅を購入することが条件単独リフォームは不可 |
| 自治体や公的機関のローン | 地域独自の低金利ローン。補助金との併用可。 | 融資あっせん制度が中心で、利子補給が行われるケースが多い | 省エネ・耐震改修を地域で推進している場合 | 地域差が大きいため、制度の有無を事前確認が必要 |
※金利や利用条件等は状況により変化する場合があります。
それぞれ詳しく解説します。
リフォームローン
・銀行や信販会社が提供する商品で、工事費用を対象に借入可能。
・無担保型と有担保型があり、無担保型は手続きが簡単でスピーディー。
・金利はやや高め(年3〜8%程度)だが、少額の工事に向いています。
リフォームローンは最も一般的な方法で、数十万円〜数百万円程度の改修に適しています。
担保を必要としない無担保型なら、申請から融資実行まで短期間で進むのがメリットです。
一方で金利が高めになるため、借入額が大きい場合は返済総額が膨らむ点に注意しましょう。
【無担保型】
・担保や保証人が不要で、審査から融資までがスピーディー。
・借入可能額は数百万円程度までが一般的。
・金利はやや高め(年3〜8%程度)。
・小規模〜中規模のリフォーム向き。
【有担保型】
・住宅や土地を担保に設定して借入する方式。
・借入可能額が大きく、数百万円〜1,000万円以上も可能。
・金利は低め(年1〜3%程度)で長期返済できる。
・手続きが複雑で、抵当権設定や登記費用がかかる。
無担保型と有担保型の比較表
| 項目 | 無担保型リフォームローン | 有担保型リフォームローン |
| 担保 | 不要 | 住宅・土地を担保に設定 |
| 借入額の目安 | 数十万円〜数百万円 | 数百万円〜1,000万円以上 |
| 金利水準 | 年3〜8%程度 | 年1〜3%程度 |
| 返済期間 | 5〜15年程度 | 10〜35年程度 |
| メリット | 手続きが簡単、スピーディーに利用可能 | 大規模リフォームにも対応、低金利で長期返済できる |
| デメリット | 金利が高めで返済負担が大きくなる可能性 | 手続きが複雑、登記費用がかかる |
住宅ローンの追加融資
・すでに住宅ローンを利用中の方が、追加で借入できる仕組み。
・金利が低く(年1〜2%程度)、長期返済が可能。
・まとまった資金が必要な大規模リフォームに適しているが、利用できる可能性は低め
住宅ローンの追加融資は、既存の住宅ローンと同じ低金利で借りられるのが大きな利点です。
返済期間を延ばすことで月々の負担を軽減でき、大規模な断熱改修や太陽光+蓄電池の導入にも対応できます。
| ただし、住宅ローンの利用目的は「マイホーム購入」であり、かつ利用外の目的での融資は断られるケースも多いため、追加融資を受けられる可能性は低めなのが現状です。 |
特徴
・既存の住宅ローンと同じ金融機関から追加で融資を受ける仕組み。
・返済金利は住宅ローンと同等(年1〜2%程度)。
・返済期間を長く設定できるため、月々の負担を抑えやすい。
メリット
・リフォームローンに比べて金利が低い。
・長期返済が可能なので、高額工事でも無理のない返済計画を立てられる。
・既存ローンとまとめて管理できるため返済がシンプル。
デメリット
・金融機関によって追加融資が可能かどうか審査される(そもそも利用できない金融機関も多い)。
・住宅ローン残高や返済履歴によっては利用できない場合がある。
・追加融資を受けると総返済額は増えるため、返済年数の長期化に注意が必要。
リフォームローンとの比較表
| 項目 | リフォームローン | 住宅ローンの追加融資 |
| 金利水準 | 年3〜8%程度(無担保型は高め) | 年1〜2%程度(住宅ローンと同等) |
| 借入額の目安 | 数十万円〜数百万円(有担保型なら1,000万円以上も可能) | 数百万円〜数千万円(住宅ローン残高や物件価値による) |
| 返済期間 | 無担保型は最長15年、有担保型は35年程度 | 20〜35年程度(既存ローンに準じる) |
| メリット | 手続きが早い、小規模工事向き | 低金利・長期返済可能で大規模工事に適する |
| デメリット | 金利が高め、総返済額が膨らみやすい | 審査条件が厳しい、返済期間が長期化しやすい |
フラット35リノベ
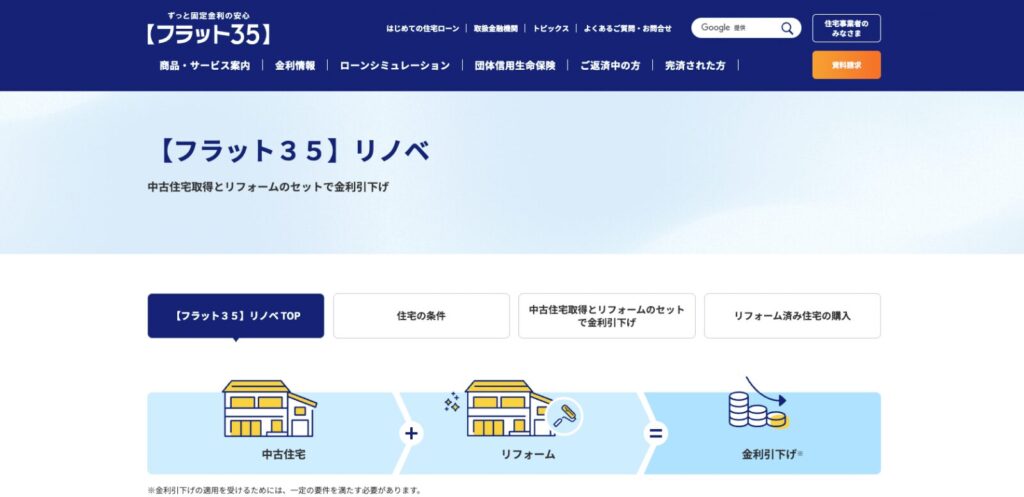
フラット35リノベは、中古住宅を購入してリフォームする場合に利用できる長期固定金利型ローンです。
省エネや耐震など一定の基準を満たしたリフォームであれば、金利優遇を受けられる可能性があります。
ZEH基準に適合する断熱改修や設備導入も対象となるため、中古住宅を購入してZEH仕様にリフォームしたい方に有効です。
特徴
・利用できるのは中古住宅の購入+リフォームを同時に行うケース。
・ZEHリフォーム単独では利用できず、「中古住宅購入+リフォーム」を同時に行う場合に限られる。
・返済期間中ずっと固定金利で、将来の返済額が変わらない安心感がある。
・リフォーム内容が基準を満たすと「金利優遇(当初一定期間の金利引き下げ)」が受けられる。
メリット
・固定金利のため、返済計画を立てやすい。
・省エネ・耐震・バリアフリーなどの性能向上リフォームを対象に金利優遇を受けられる。
・中古住宅を購入しながらZEH改修できるため、コストパフォーマンスが高い。
デメリット
・中古住宅購入が前提のため、既存の持ち家をリフォームするだけでは利用できない。
・対象となる工事の基準を満たす必要があり、事前の確認が必須。
・手続きや審査に時間がかかるケースがある。
フラット35リノベ利用ケースの例
| ケース | 内容 | 想定費用 | メリット |
| 中古住宅を購入し、断熱改修+高性能窓に交換 | 中古住宅2,500万円+リフォーム500万円 | 合計3,000万円 | 購入費用とリフォーム費用をまとめて低金利で借入可能 |
| 中古住宅を購入し、太陽光+蓄電池を導入 | 中古住宅2,000万円+リフォーム700万円 | 合計2,700万円 | エネルギー自給率を高め、金利優遇を活用できる |
| 中古住宅を購入し、断熱+耐震補強を同時に実施 | 中古住宅2,200万円+リフォーム800万円 | 合計3,000万円 | 性能向上の複合改修で、補助金とも併用可能 |
自治体や公的機関のローン
一部の自治体や公的機関では、省エネやZEHリフォームを対象にした低金利の融資制度を設けています。
銀行のリフォームローンより有利な条件で利用できる場合があり、補助金制度と併用すればさらに負担を軽減できます。
特徴
・地域の住宅政策に合わせて金利を優遇している。
・公的機関(住宅金融支援機構など)が連携するケースもある。
・補助金とセットで利用すると効果的。
メリット
・民間ローンより低金利で利用できる場合がある。
・区や市の補助金制度とあわせて活用可能。
・地域ごとに特色があり、ZEH推進に積極的なエリアでは条件が充実している。
デメリット
・すべての自治体に制度があるわけではない。
・申請条件が細かく、手続きに時間がかかることもある。
・利用枠や予算が限られている場合、早めの申請が必要。
東京都・23区での事例
| 自治体・機関 | 制度の概要 | 特徴 |
| 杉並区 | 省エネ住宅改修に対する助成と、住宅修築資金の融資あっせん制度あり | 融資限度:300〜500万円 ZEHリフォームに直結する断熱改修が対象になりやすい |
| 江戸川区 | 「住宅リフォーム資金融資あっせん制度」を実施 | 最大500万円まで利用可(工事見積額の80%以内) 対象工事の範囲が比較的広く、改修費用を区があっせん。低利で借入可能 区が利子の一部を負担しているため、固定金利0.9%と低い |
| 公的機関(住宅金融支援機構) | 「グリーンリフォームローン(省エネ住宅改修)」など、省エネ改修に特化した商品を提供 | 断熱改修や高効率設備導入を対象とした融資制度 |
※申し込み方法や申請期限等は必ず公式サイトにてご確認ください。
| ファミリー工房では、ZEHリフォームの施工はもちろん、補助金の申請から書類提出、完了報告までをワンストップで承ります。 施主様は面倒なお手続きなく、快適な住まいを手に入れられます。無料で現地調査・お見積もりを承っておりますので、ぜひお気軽にご相談ください! >>無料お見積もり・ご相談はこちら|ファミリー工房 |
>>ZEHリフォームの費用感や補助金、注意点は“ZEHリフォームのローン利用まとめ後半”をご覧ください。

- 監修者
- 近岡 正平
Manager
【保有資格】
一級建築士
二級建築士
福祉用具専門相談員
監理技術者
既存住宅状況調査技術者
建築物石綿含有建材調査者

〒120-0001 東京都足立区大谷田 4-1-20 1F
JR線・東京メトロ千代田線「北綾瀬駅」下車 徒歩7分
営業時間
10:00~18:00 / 定休:毎週日・月
※夏期休暇、年末年始休暇、ゴールデンウィークを除く




お客様とコミュニケーションをとって、ご希望にマッチした提案をいたします。
気軽にお問い合わせください。よろしくお願いします。