

ZEH補助金を受け取ったら確定申告は必要?課税ルールと注意点を解説(前半)
ZEH補助金を受け取ったあと、「確定申告は必要なのか?」「税金がかかるのか?」と疑問に思う方は多いのではないでしょうか。
補助金は住まいの負担を軽くしてくれる一方で、税務上の取り扱いを誤ると、思わぬ追徴課税や申告漏れのリスクにつながります。
実は、ZEH補助金は原則として「一時所得」として扱われ、年間の一時所得の合計が50万円を超えた場合に課税対象となります。
つまり、補助金を受けたすべての方に確定申告が必要なわけではありませんが、住宅ローン控除や固定資産税の減額措置など、ほかの優遇制度との兼ね合いも考慮しなければならないのです。
この記事では、ZEH補助金と確定申告の関係を整理し、確定申告が必要なケース/不要なケース、申告時に用意すべき書類、申告書の書き方や注意点までをわかりやすく解説します。
税務処理に不安を感じているあなたも、この記事を読めば安心して補助金を活用できるはずです。
>>ZEH補助金と確定申告については“よくある誤解&税務上の扱いまとめ”もご覧ください。
ZEH補助金と税金の基本
ZEH補助金は、住まいの省エネ化や再エネ導入を後押しするための制度ですが、受け取ったあとに「税金がかかるのでは?」と不安に思う方も少なくありません。
ここでは税務上の基本的な考え方を整理します。
補助金は「一時所得」として扱われる
原則として、ZEH補助金は税法上「一時所得」に区分されます。
※事業用として受け取った場合は取扱いが異なる場合あり。
一時所得とは、懸賞金や保険の満期一時金などと同じく、臨時的に得た収入を指します。
給与や事業収入とは性質が異なり、特別な控除が設けられている点が特徴です。
一時所得の特別控除(50万円)
一時所得には年間50万円までの特別控除があり、この範囲内であれば課税されません。
<例>
| 例えばZEH補助金を40万円受け取った場合、控除額内に収まるため課税対象にはならず、確定申告も不要です。 |
一時所得の計算式は
| (収入 − 必要経費 − 特別控除50万円)× 1/2 |
よって控除後の金額の1/2が課税対象となります。
補助金やほかの一時所得を合わせて60万円となった場合、控除を超えた10万円分の2分の1、つまり5万円が課税対象となります。
補助金と住宅ローン控除の関係
ZEH補助金を利用して住宅を新築・リフォームした場合、その工事費用から補助金額を差し引いた金額を基準に住宅ローン控除が計算されます。
単純に言えば、補助金を受け取ると住宅ローン控除の対象金額がその分減る仕組みです。
二重に優遇されることはありませんので注意が必要です。
補助金の種類による取り扱いの違い
国のZEH支援事業や先進的窓リノベ事業、自治体の断熱改修補助など、制度によって補助額や対象範囲は異なりますが、税務上は基本的に「一時所得」としてまとめて扱われます。
したがって、複数の補助金を組み合わせて受け取った場合は合算して判定する必要があります。
ZEH補助金利用時に確定申告が必要なケース/不要なケース
ZEH補助金を受け取ったからといって、必ず確定申告が必要になるわけではありません。
所得状況や他の制度利用の有無によって判断が変わります。
ここでは代表的なパターンを見ていきましょう。
◆確定申告が必要なケース/不要なケース(一覧表)
| 立場・状況 | 確定申告が必要な場合 | 確定申告が不要な場合 | 注意点 |
| 会社員(給与所得者) | ・補助金を含む一時所得が50万円を超える・補助金+他の副収入(雑所得)が20万円を超える・住宅ローン控除の初年度申請 | ・一時所得が50万円以下・副収入(雑所得)が20万円以下で、住宅ローン控除を使わない場合 | 補助金額を住宅ローン控除計算から差し引く必要あり |
| 個人事業主・副業あり | 原則すべての所得を申告するため、補助金は必ず申告対象 | ― | 事業収入と一時所得を区別して管理することが重要 |
| 扶養内で申告している人 | 補助金により年間所得が扶養控除の範囲を超える場合 | 補助金を含めても扶養範囲内に収まる場合 | 世帯主の税負担に影響する可能性があるため注意 |
| 専業主婦(夫)や学生名義で住宅所有 | 補助金により課税所得が発生する場合 | 補助金を受けても課税所得が発生しない場合 | 所得が増えると社会保険の扶養要件に影響する可能性あり |
【ケース1】会社員・給与所得者の場合
会社員の方は、原則として給与以外の所得が20万円以下の場合は申告不要とされます(他の控除申請がある場合は例外)。
つまり、ZEH補助金を受け取っても「一時所得の特別控除(50万円)」と「20万円以下ルール」の両方に収まる場合、申告の必要はありません。
ただし、住宅ローン控除を併用する際には、初年度は必ず確定申告が必要です。
その際には「補助金額」を差し引いて申告しなければならない点に注意しましょう。
【ケース2】個人事業主や副業収入がある人の場合
個人事業主や副業で収入がある方は、原則としてすべての所得を合算して確定申告を行います。そのため、ZEH補助金を受け取った場合は一時所得として申告が必要です。
具体的には特別控除(50万円)を差し引いた上で、残りが課税対象となります。
事業用経費との混同を避けるためにも、補助金に関する書類をしっかり分けて管理しておくことが大切です。
【ケース3】扶養や世帯収入に影響するケース
ZEH補助金は一時所得として本人の収入に計上されます。
そのため、税法上の扶養控除(いわゆる「103万円の壁」など)や社会保険の扶養条件に影響する可能性があります。
ただし、ZEH補助金が必ず扶養判定に直結するわけではなく、給与所得や他の所得との合算で判断されます。
例えば、給与収入や雑所得と合わせて扶養の条件を超えてしまうと、扶養控除が受けられなくなったり、社会保険の扶養から外れることがあります。
| ※この部分はケースごとに異なるため、実際には税務署や税理士、または社会保険の窓口に確認することをお勧めいたします。補助金だけで扶養から外れるケースは多くありませんが、影響する可能性はゼロではないため注意が必要です。 |
ZEH補助金を確定申告する際に必要な書類
確定申告では、ZEH補助金を受け取った事実を証明するための資料や、工事内容を裏付ける書類を提出する必要があります。以下が主な準備物です。
◆ZEH補助金の確定申告に必要な書類一覧
| 書類名 | 用途・役割 | ポイント |
| 交付決定通知書 | 補助金の交付が正式に決定したことを証明 | 補助金の金額・決定日が明記されている |
| 入金明細(通帳コピーなど) | 実際に補助金を受領したことの証明 | 金額と振込日が一致しているか確認 |
| 工事契約書 | 補助対象工事の契約内容を確認 | 契約金額・工事範囲が明確に記載されている |
| 領収書の控え | 工事費用の支払いを証明 | 補助金と住宅ローン控除の調整に必要 |
| 実績報告関連書類(施工写真・完了報告書など) | 補助金の交付に至った工事内容を裏付け | 提出した報告書をコピーして保管 |
| 登記事項証明書 | 住宅ローン控除など他の制度に必要 | 不動産登記内容の確認に利用 |
| 住宅借入金残高証明書 | 住宅ローン控除を受けるために必須 | 金融機関から送付される公式書類 |
※必要書類は制度によって異なります。必ず公式でご確認ください。
交付決定通知書・補助金の入金明細
補助金が正式に交付されたことを示すのが「交付決定通知書」です。
さらに、銀行口座に振り込まれた記録(入金明細や通帳のコピー)もあわせて用意しておきましょう。
これにより、補助金を実際に受領したことを証明できます。
工事契約書・領収書の控え
補助金の対象となった工事の契約書や領収書は、工事費用の総額や内容を裏付けるために必要です。
特に住宅ローン控除と併用する場合、補助金額を差し引いた残りの工事費用を基準に計算するため、正しい金額の証明として重要な役割を果たします。
補助金の実績報告関連書類
補助金は、工事が完了したあとに「実績報告」が承認されてはじめて交付されます。
その際に提出した報告書類(施工写真や完了報告書など)も残しておくと、確定申告時の説明資料として役立ちます。
他の控除と併用するための資料
住宅ローン控除や固定資産税の減額措置など、他の優遇制度を併用する場合は、それぞれに必要な書類(登記事項証明書、住宅借入金残高証明書など)をあわせて準備しておきましょう。
補助金の金額をどのように差し引くかの根拠として必要になります。
ZEH補助金利用時の確定申告書の書き方
ZEH補助金は「一時所得」として申告する必要があります。
ここでは申告書のどこに、どのように記載するのかを流れに沿って説明します。
1. 所得区分の確認
補助金は「一時所得」に区分されます。
給与所得や事業所得とは別に記載する必要があるため、まず「一時所得」の欄を確認しましょう。
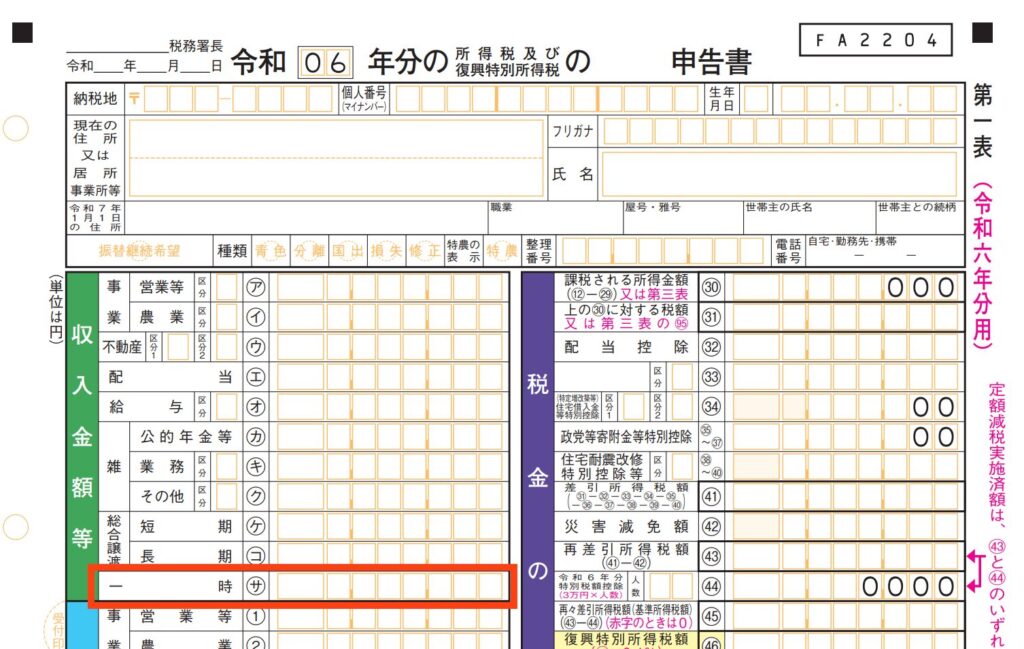
画像引用元:確定申告書等の様式・手引き等(令和6年分の所得税及び復興特別所得税の確定申告分)|国税庁
2. 補助金額の記載
交付決定通知書や入金明細をもとに、受け取った補助金額を「収入金額等」の欄に記入します。
複数の補助金を受け取った場合は、合算して記載してください。
3. 必要経費の差し引き
一時所得は、収入からそのために直接要した費用を差し引くことができます。
ただしZEH補助金は工事費用を直接補助するものであり、工事費用そのものは補助金に対応する経費として差し引くことはできません。ここは誤解しやすいポイントです。
4. 特別控除50万円の適用
一時所得には年間50万円までの特別控除が適用されます。
補助金を含む一時所得の合計から50万円を差し引き、その残額が課税対象です。
例えば補助金が60万円なら、50万円を控除して10万円が課税対象となります。
5. 住宅ローン控除との調整
住宅ローン控除を利用している場合は、工事費用から補助金額を差し引いた金額を基準に計算します。
申告書類の住宅借入金等特別控除欄に記載する際には、補助金分を差し引いた額で計算されているか確認が必要です。
6. 確定申告書の提出
必要書類を添えて、税務署に提出します。
e-Taxを使えば自宅からオンラインで提出でき、控除額の計算も自動化されるため便利です。
| ファミリー工房では、ZEHリフォームの施工はもちろん、補助金の申請から書類提出、完了報告までをワンストップで承ります。 施主様は面倒なお手続きなく、快適な住まいを手に入れられます。無料で現地調査・お見積もりを承っておりますので、ぜひお気軽にご相談ください! >>無料お見積もり・ご相談はこちら|ファミリー工房 |
>>ZEH補助金と確定申告については“よくある誤解&税務上の扱いまとめ”もご覧ください。
- 監修者
- 阿部 智康
sub manager
保有資格:2級建築施工管理技士

〒120-0001 東京都足立区大谷田 4-1-20 1F
JR線・東京メトロ千代田線「北綾瀬駅」下車 徒歩7分
営業時間
10:00~18:00 / 定休:毎週日・月
※夏期休暇、年末年始休暇、ゴールデンウィークを除く




お客様のニーズに沿った、お得な提案が得意です。
とくに、弊社のサービスの企画では、建設業の川上から川下までを把握して、社内のモチベーションアップの策を出すのが得意です。
気軽にお問い合わせください。よろしくお願いします。